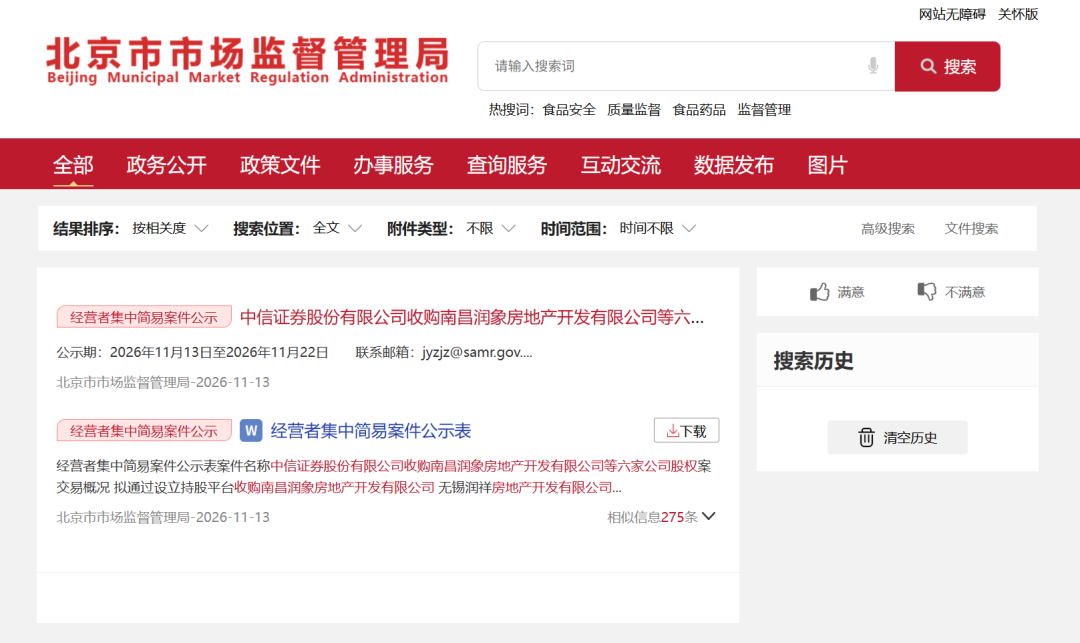
近日,北京市市场监督管理局发布了一则公示信息,即“中信证券股份有限公司收购南昌润象房地产开发有限公司等六家公司股权”。
该信息一经发布一度引发了市场对“中信证券收购华润万象系商业”的误读,经过对多个信息源的分析获悉,这并非传统意义上的资产并购,而是事关华润置地与中信证券关于搭建商业Pre-REITs二期基金的相关事宜。
作为继成都万象城机构间REIT、华润Pre-REITs一期之后的又一次重大创新动作,本次交易将“产权出表、运营留存”的轻资产模式进一步规模化复制,不仅为华润的存量资产盘活提供了标准化路径,也为国内优质零售商业物业的资管化转型树立了行业样本。
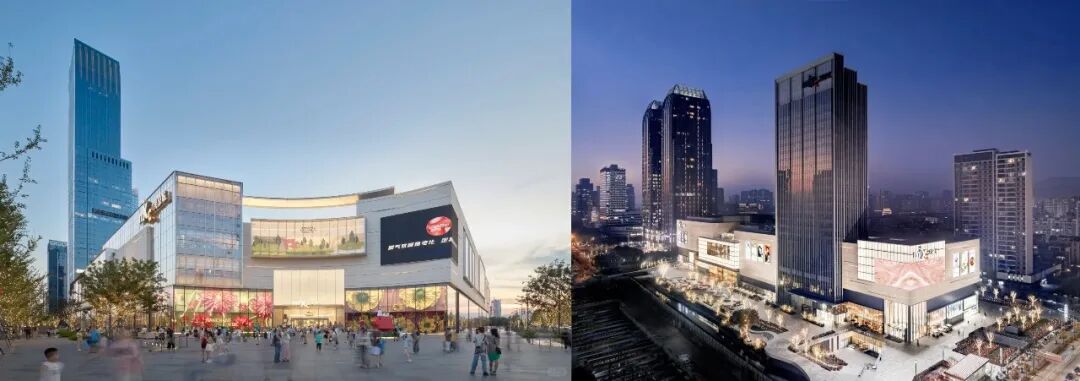
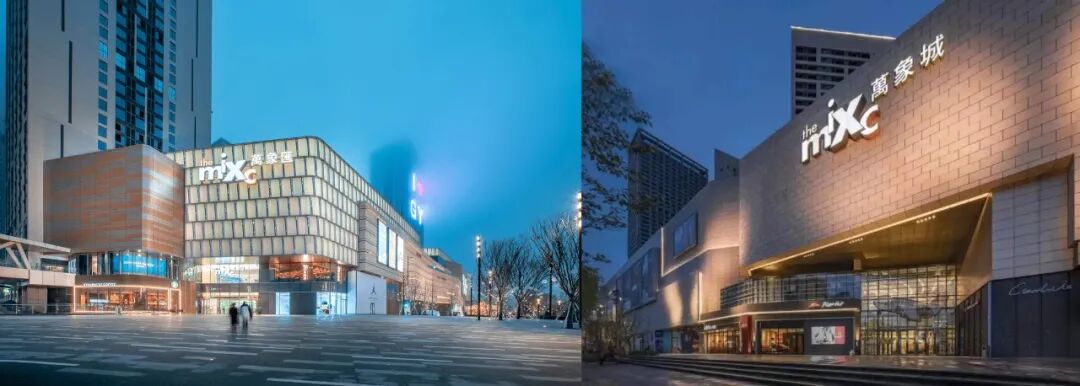
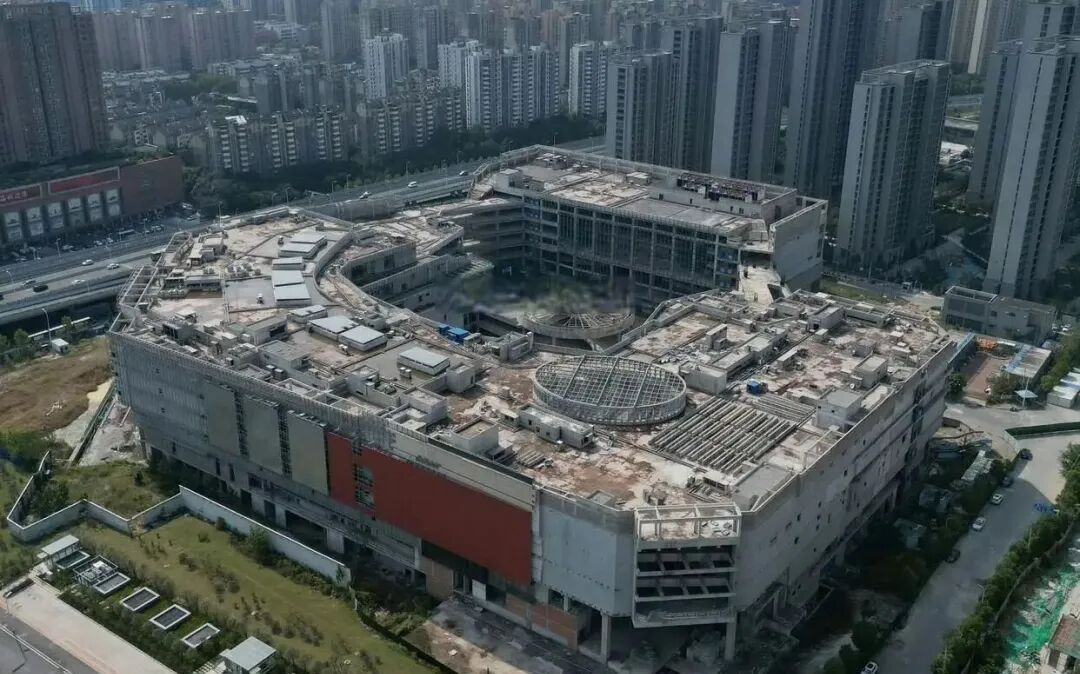
而本次纳入资产包的6个华润商业项目中,除了南昌万象城、无锡湖滨万象汇两个为已开业在营项目外,位于成都、合肥、大连、郑州的项目均处在待建/在建/续建状态。其中位于郑州的项目地处郑东新区北龙湖片区,为华润置地与河南新发展科创集团共同持股项目。
图片来源:小红书博主@清言筑语、小红书博主@地筑师 | DJSER
-
本次并非传统意义上的项目大宗资产交易,而是基于此前已发行的华润商业Pre-REIT一期基金(底层资产为两个在营项目西安西咸万象城、贵阳万象汇+一个在建筹备中项目大连星海万象城)后二期扩募进入实质性筹备阶段;
-
本次交易后的股权结构为华润间接持股99.8574%,中信证券间接持股0.1426%,由“华润单独控制”变更为“双方共同控制”;
-
本次纳入二期资产包的6个项目并非全部为成熟运营的万象系商业,而是遵循Pre-REIT产品“稳定现金流托底+长期增值弹性”的配置逻辑,分别搭配了成熟在营(南昌万象城、无锡湖滨万象汇)、在建/待建(大连星海万象城、郑州北龙湖万象汇、成都青羊万家湾项目)、待续建改造(合肥庐阳万象汇,该项目为原合肥苏宁广场)三类资产;
-
本次纳入二期资产包的两个在营项目已经进入运营成熟期。其中位于红谷滩新区赣江畔的南昌万象城于2022年开业,商业可租赁面积约8.4万平方米,公开数据显示其2025年销售额为35亿元人民币,出租率稳定在99%,品牌首店长期占据江西首位;位于无锡滨湖区的万象汇于2023年开业,商业面积约10万平方米,为地铁上盖区域型购物中心。
作为国内头部券商,在牵头完成了成都万象城机构间REIT后也再一次印证了中信证券的“募投管退”全流程服务能力。
市场普遍关注中信证券0.1426%的极低持股比例,并非常规的财务投资,而是券商不动产资管业务“轻资本、重牌照、强服务”模式的典型体现,双方在交易中各取所需、形成共赢。
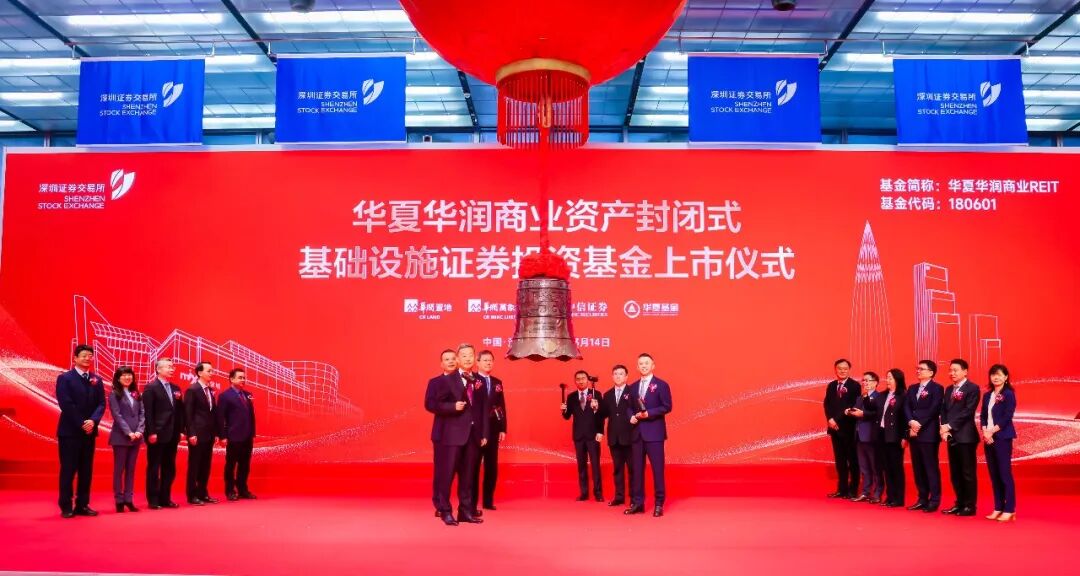
2024年在深交所挂牌上市的华夏华润商业资产封闭式基础设施证券投资基金
今年7月8日,“中信证券 – 华润商业资产持有型不动产资产支持专项计划”(成都万象城机构间REIT)在上交所正式挂牌上市。
这不仅意味着华润已相继完成Pre-REIT、公募REIT、机构间REIT的多层次REITs矩阵布局,成为国内首家完整跑通不动产“投、融、产、建、管、退”全资本闭环的房企;更意味着其通过成熟商业项目的资产出表(一次性回笼超80亿元人民币现金)进一步优化资产负债表结构的同时,为同期的大规模拿地提供了可观的现金流。
可以视为华润置地“十五五”大资管转型的一次关键里程碑。
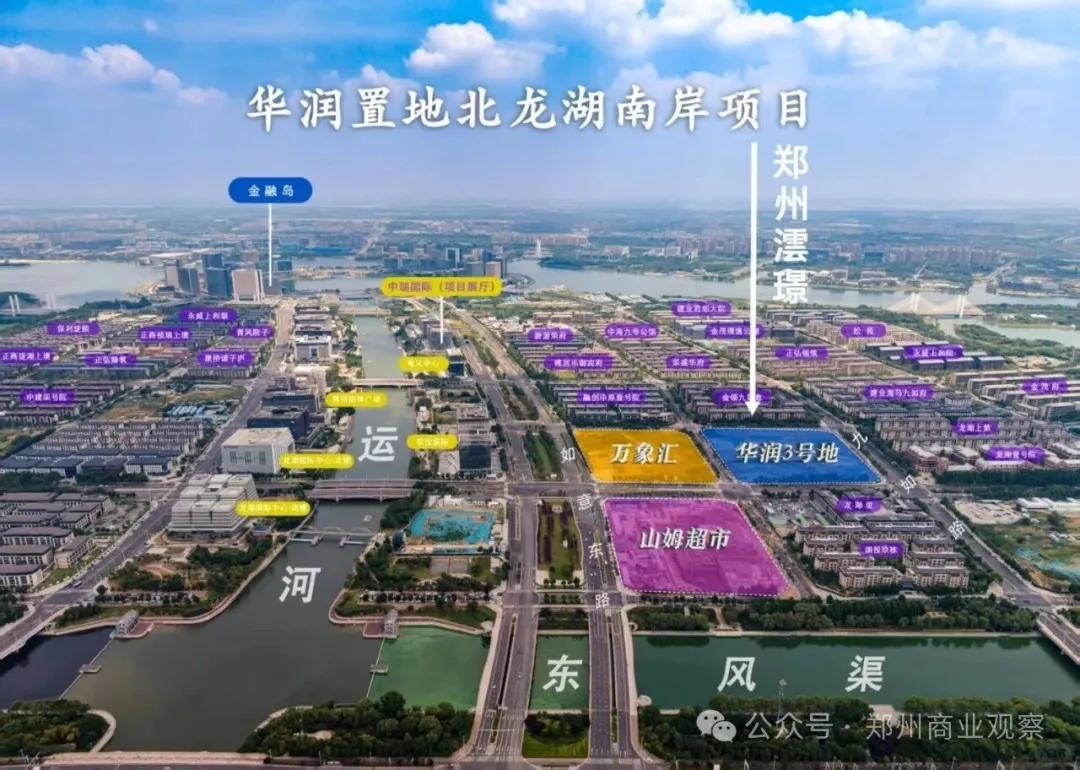
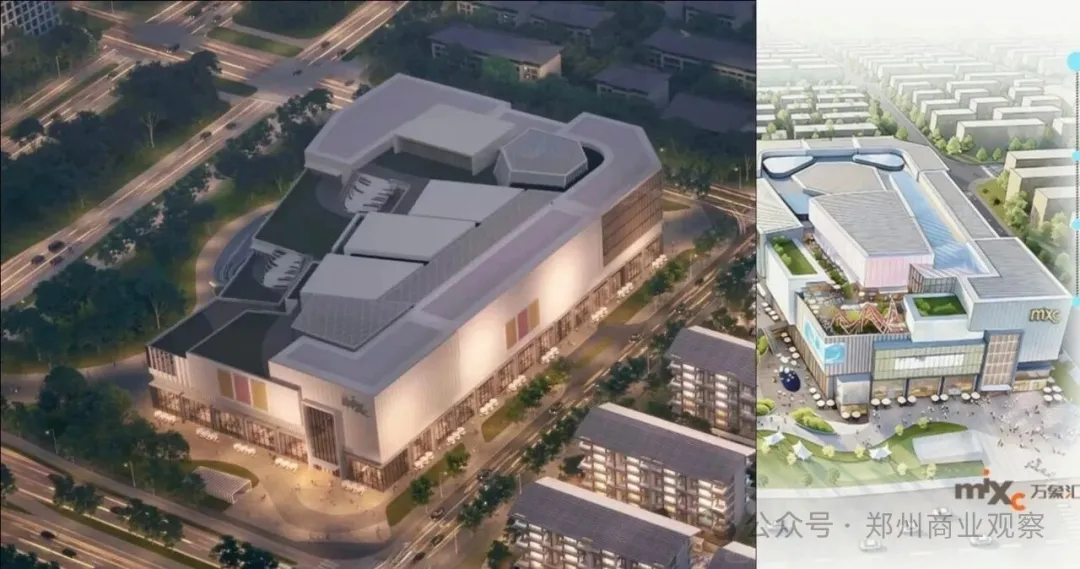
本次被纳入二期Pre-REIT资产包的郑州北龙湖项目,是今年4月22日由华润置地开发(北京)有限公司携手河南新发展科创集团有限公司(郑东投资集团旗下公司)以总价15.8亿元竞得的郑州北龙湖3、4号地。其中3号住宅地定位第四代住宅“华润沄璟”,总建筑面积约12万平方米,规划14栋低密式洋房;4号商业地定位为“华润万象汇”购物中心,总建筑面积10.3万平方米,计划2029年开业。
位于龙湖中环南路与如意东路交汇处的4号地块处在轨道交通4号线、8号线的十字交汇换乘站【龙湖中环南站】,是郑州继正弘城、金水印象汇之后又一个规划有双地铁上盖的商业地块,其未来的交通通达性和辐射性势必会对该项目带来极大的利好;
其次,项目所在区域的城市规划、产业规划已定型,发展稳定,并且伴随着景观生态资源、教育及产业资源的加持,以及未来随着配套及新增楼盘的交付,势必还将吸纳大批常住居民及产业办公人员的进驻。同时,山姆会员店的落地也将进一步为该片区补充进更多优质的省域客户群体,并有望形成新的有影响力的城市级别商圈。
过去商业地产普遍被视为流动性较差的重资产类型项目,但随着REITs通道的打通,核心区位、头部运营、现金流稳定的优质零售物业正在成为被资本市场所认可的标准化资产,在流动性显著提升的情况下,其资产估值也迎来系统性重估。
其次,商业地产的核心竞争力将从拿地开发能力逐步转向运营能力。
头部商管品牌凭借对市场发展趋势的研判及预判、招商选商及造商能力的凸显、会员体系与深度运营能力,将进一步掌握更强的行业议价权。而那些缺乏自主运营能力的纯资产持有方,将逐步沦为财务投资人,丧失资产定价主导权。
第三,真正优质且有潜力的存量低效资产、不良资产将迎来破局解题闭环。
例如此次披露的合肥庐阳区万象汇项目(前身为停工的苏宁广场),华润以64折完成对这一停工烂尾项目的收购后仅四个月便拟装入Pre-REIT基金,用社会资本完成改造续建的同时仍保留项目运营权,这一模式也一举打破了过去不良商业资产处置难、退出慢的痛点。
第四,此前国内商业地产项目的退出方式高度依赖大宗资产交易或项目股权交易,资金沉淀严重。
而Pre-REIT与公募REIT的衔接,构建了从投资开发、运营培育到证券化退出的全周期闭环,不仅推动了商业地产从“开发销售”的重资产模式转向“资产管理”的轻资产模式,更推动了开发商的角色转变,从“地产开发商”向“资产管理人”转型。
整体来看,优质零售商业物业的“重资产持有”时代正在落幕,“产权证券化+品牌运营输出” 的新周期已经开启,谁能率先跑通资管闭环、掌握运营核心能力,谁就能在存量时代掌握发展主动权。
【全文完】
*本文内容仅代表作者本人观点,不代表作者受雇或者服务之任何第三方的意见,该第三方不对此内容承担任何责任。
*本文内容为作者基于客观信息,通过个人判断而作出。阅读者如参考、使用或依赖上述信息的,应对上述信息的准确性、真实性和完整性进行独立审查。本人不对阅读者和任何第三方使用或依赖以上信息,和/或做出商业决策而导致的任何损失、费用或任何其他后果承担任何形式的责任。