总第1273期
11月9日、11月10日,金水区融媒体中心连续刊发关于辖区「首店经济」的稿件(由凤凰网大风号转载)。从11月6日河南首家京东MALL郑州经三路店开业,到正弘城与大卫城的品牌排期,年末上新的讨论被提前点燃。但在招商与营运的实际节奏里,宣传清单和开店日历往往并不重合。要把「已核实」「计划中」和「未给确切开业日」拆开来看,才能避免把逛街清单误当成已经落地的事实。

一、清单写在一起,并不等于已经全部开门
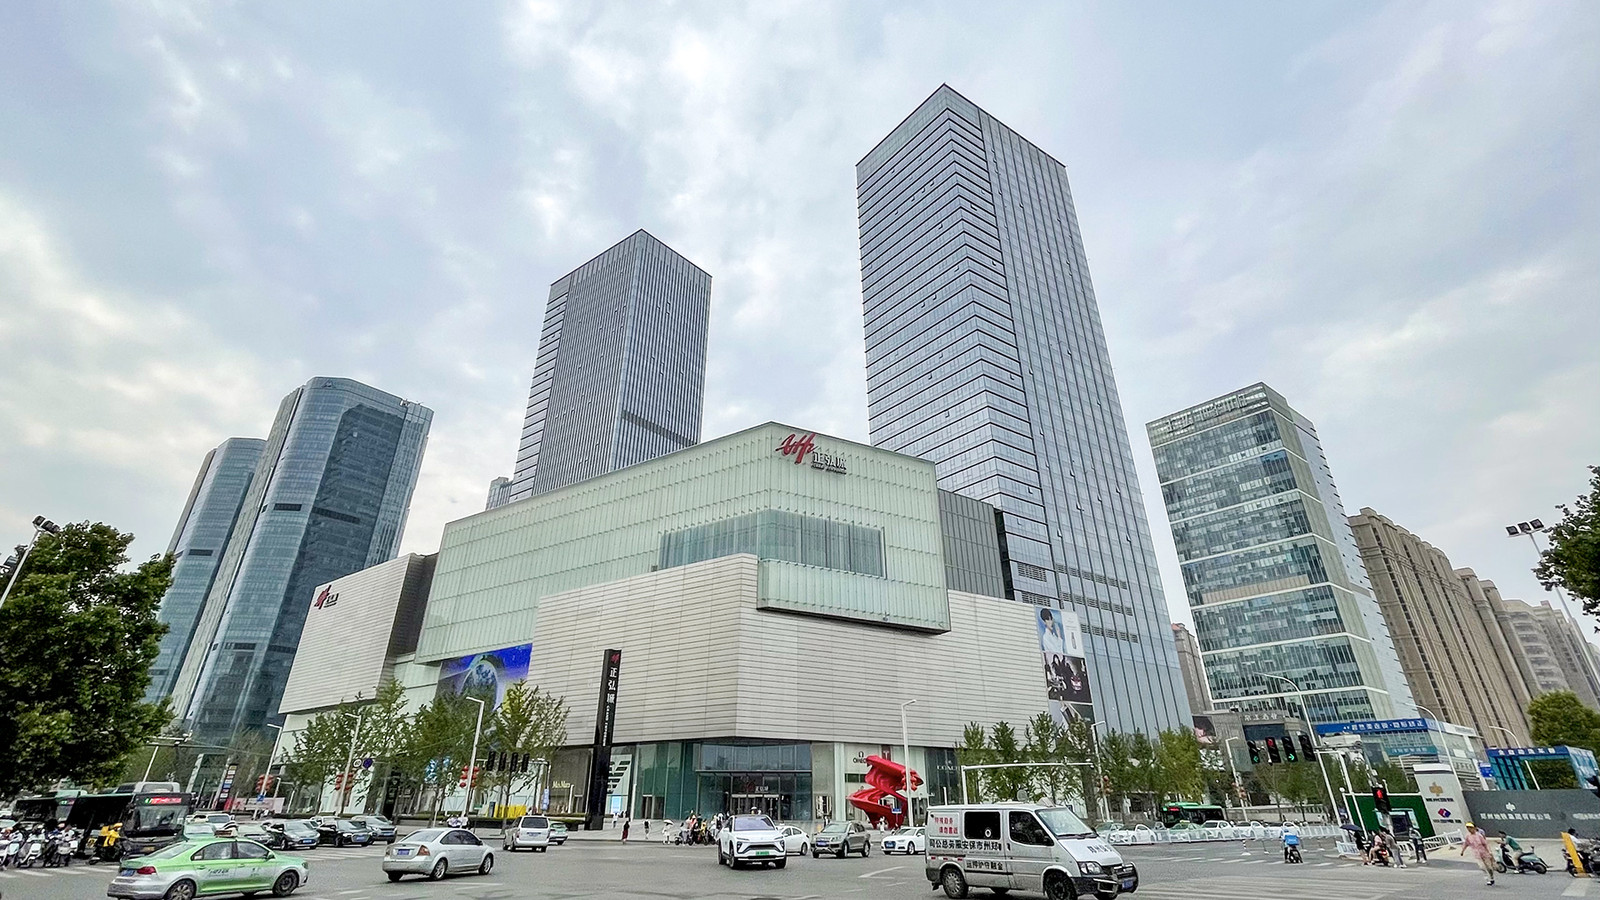
将预告计划与所称「已开幕」品牌打包进同一份逛街清单,是常见的传播做法,却容易让读者误判商场的实际入驻进度。以花园路商圈主力正弘城为例,融媒体11月9日稿披露了多项上新动态:1F的肯迪文KENT&CURWEN河南首店(融媒体介绍其1926年创立于伦敦)被称于「11月10日开幕」;7F犇小喜鲜活火锅自助计划于11月16日(即本日)开业。
截至11月16日本刊发稿,关于肯迪文,除11月11日晚有认证为娱乐博主的河南地区社交媒体用户发布带有到店打卡的「新店开业」内容可作为旁证外,站内仍未见商场官方或《河南日报》、大河报、大河财立方开门后的独立确认,其营运状态在开业日历中维持「待核实」。本日计划开业的犇小喜,实际开门结果同样有待后续核查。至于同处高区餐饮的7F麻布食堂(稿件介绍为万拾合宜旗下融合日料品牌)与8F考拉拉旋转自助烤肉,均未给出精确开业日期,目前不能视为已开业。
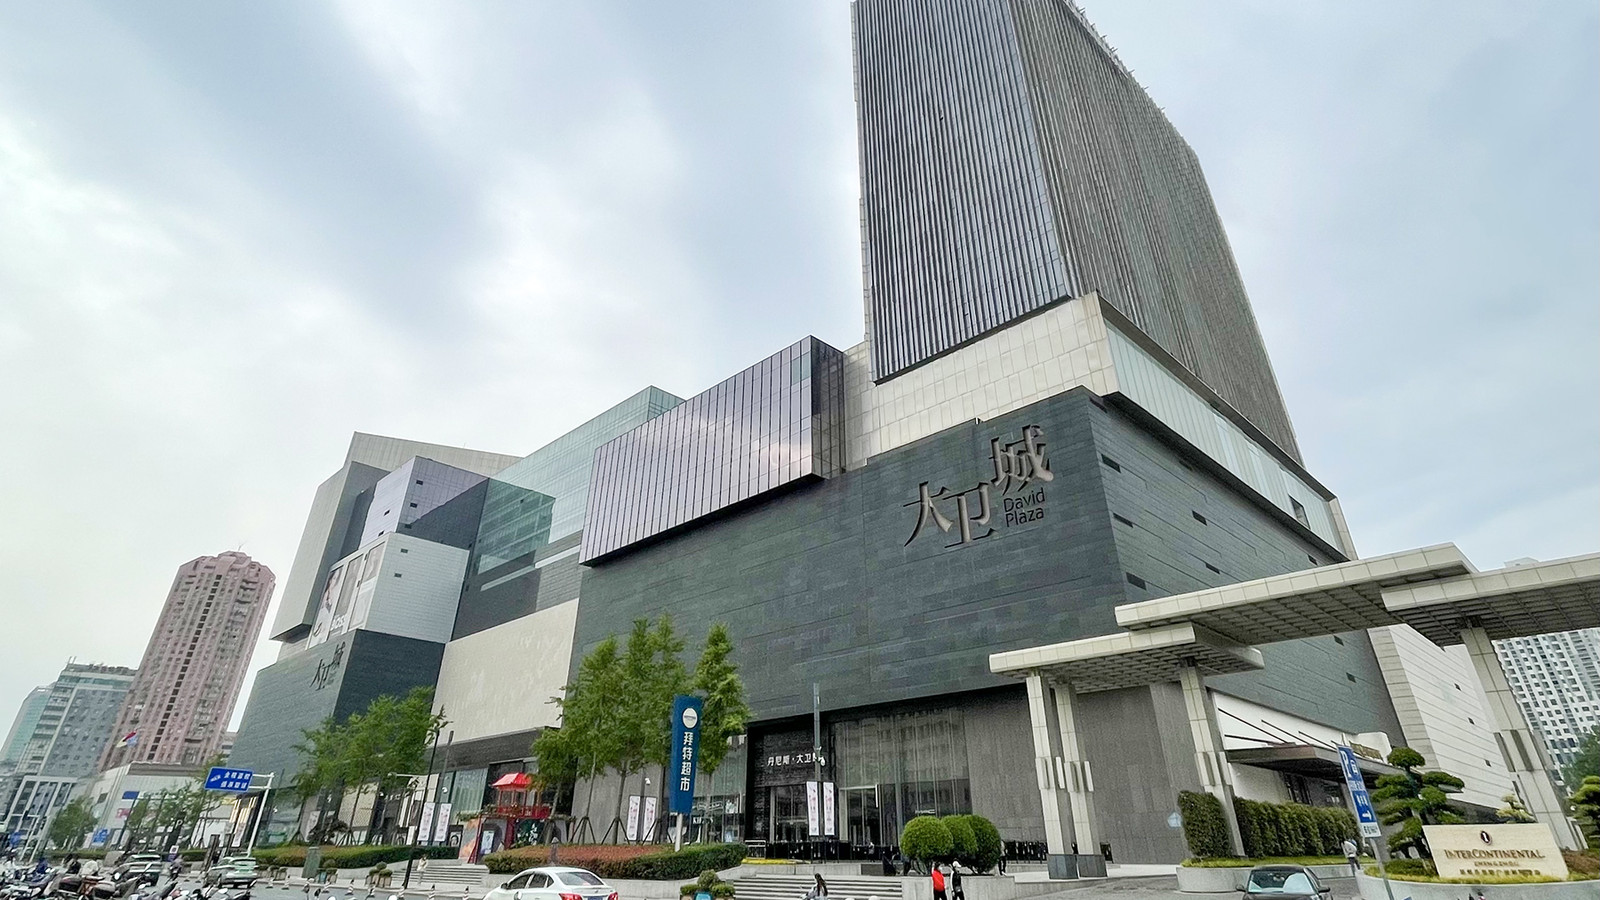
在二七商圈的旗舰项目大卫城,时间差同样存在。尽管11月10日稿件宣称「近日,丹尼斯大卫城迎来5家重磅首店集中亮相」,但细究排期:%Arabica阿拉比卡郑州首店预计12月下旬开业,落子一楼核心门面;被介绍为佛山原创皮具品牌的裘真TRUUZĒN华中首店预计12月中旬开业;其余如SUNDAY LAB河南首店、多宝阁金铺华中首店以及大卫城B1的朴下隆九郑州首店,均无确切开业日。所谓「集中亮相」,按现有公开信息看,仍是一份跨度可能拉到年底的储备名单,而不是已经同时开门的五店。
二、正弘城加码高区餐饮,大卫城则在生活方式层补位
撇开尚未落地的排期,两份清单也折射出两座商场在当前阶段不同的调整侧重。正弘城本轮被点名的上新,主要落在高区餐饮(7F、8F),再辅以1F时装首店,并叠加8周年「玩心小镇」与「玩心秀场」等场景造势——后者是融媒体宣传口径,实际客流与销售转化尚待评估。对正弘城而言,更关键的问题不在清单长度,而在于周年场景退潮之后,这批自助、日料能否在竞争已经很密的餐饮供给里,留下可重复消费的客群。

大卫城年末被点名的品牌,则更多集中在咖啡、皮具、IP家居、金饰与轻烘焙等生活方式领域。结合《河南日报》11月10日《河南一号商圈再谋变》关于大卫城一层重奢侈品区再度扩容的报道(报道口径,扩容幅度待核实),这是两条不宜混为一谈的线索:重奢底盘仍在加固,生活方式首店则在其他楼层与铺位穿插。正如本站总第1272期《空置率降至20%多之后,二七商圈走出了存量困局吗?》所讨论的,存量空间里的每一次填铺都值得追问去向。大卫城12月计划入驻的咖啡与皮具首店,能否与一层重奢扩容形成互补、拉长年轻客群的停留,还是最终只是边柜填充,仍要等开业后再观察。

三、行政区成绩单,解释不了两座项目的商圈归属
在11月10日的稿件中,金水区给出了一组颇为醒目的成绩单:「坐拥大卫城、正弘城两大百亿级核心商圈,集聚33座大型商业综合体、24条特色商业街区」「累计引进国内外知名品牌首店320余家,数量稳居全省首位」。这是融媒体转述的行政区口径,不是经过公开审计的排行榜细账,也不宜直接写成商业地理上的既成结论。
大卫城的商圈根基在二七核心商圈,正弘城则是花园路商圈的主力,两者的客群、交通动线和竞合关系并不相同。近期开业的京东MALL位于农业路与经三路节点,与上述两者也不在同一圈层。把大卫城与正弘城打包成「两大百亿级核心商圈」,在招商宣传上可以理解,却不能当作比较二七与花园路竞争力的测算依据。商圈划分与项目档案,可参见本站郑州商圈索引与商场档案;相关开业与待核实节点已记入开业·调改·首店日历。
首店扎堆并不等于同月集中开业,行政辖区的汇总也不等于商圈能级已经融合。把「计划中」变成可核验的开门与可持续的重复消费,才是这份成绩单接下来真正要面对的检验。
(主要公开来源:金水区融媒体中心2026年11月9日《金水首店经济持续发力!还有一波首店在路上…》;金水区融媒体中心2026年11月10日《首店扎堆!金水又上新》;《河南日报》2026年11月10日《河南一号商圈再谋变》;11月11日社交媒体到店内容见新浪新闻转载页。作者:郑州商业观察)